
Muitos donos de empresa retiram dinheiro do caixa sempre que precisam: um valor para as contas de casa, outro para um imprevisto, mais um no fim do mês. Essa prática parece simples, mas costuma gerar dúvidas fiscais e, em alguns casos, pagamento de imposto acima do necessário. Entender a diferença entre pró-labore e distribuição de lucros é o primeiro passo para organizar essas retiradas e aplicar um planejamento tributário consistente.
O que é pró-labore
O pró-labore é a remuneração pelo trabalho do sócio na empresa. Ele funciona como um salário: deve ser definido, registrado e pago de forma regular. Por isso, incide sobre ele:
- INSS, com alíquota de 11% sobre o valor, respeitando o teto do regime previdenciário;
- Imposto de Renda Retido na Fonte (IRRF), calculado pela tabela progressiva mensal.
Esse custo é real, mas também traz benefícios, como contribuir para a aposentadoria, garantir cobertura previdenciária e demonstrar renda formal, o que pode ser importante para financiamentos.
O que é distribuição de lucros
A distribuição de lucros é a parcela do resultado da empresa repassada aos sócios. Para a pessoa física, ela é, em regra, isenta de Imposto de Renda, e não há incidência de INSS sobre esse valor. Para que a isenção seja válida, porém, é preciso que o lucro seja apurado com base em balanço ou balancetes e que a distribuição respeite o que determina a legislação e o contrato social.
Também é preciso ficar atento às mudanças da legislação. A partir de 2026, há novas regras para a tributação de lucros e dividendos de valores mais altos, por isso vale confirmar com seu contador o enquadramento vigente antes de definir a política de retiradas.
Pró-labore e lucros na prática
Resumindo a diferença:
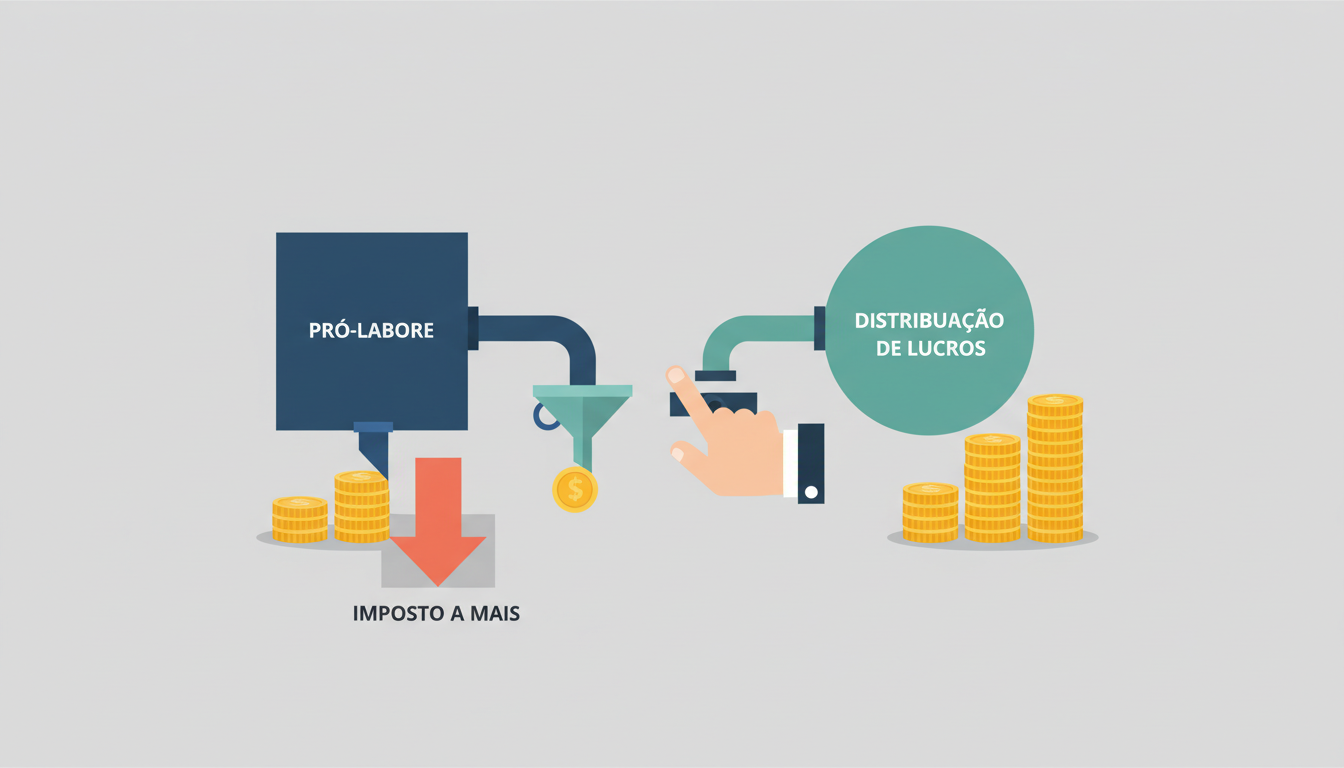
- Pró-labore: tem custo tributário (INSS e IRRF), é fixo e previsível, e cria vínculo com a previdência.
- Distribuição de lucros: depende do resultado do período, não incide INSS, tem isenção de IR para o sócio e exige apuração contábil correta.
Ou seja, quanto maior a parcela da retirada feita como lucro, menor tende a ser a carga sobre o sócio. O problema é que pagar um pró-labore muito baixo pode reduzir os custos hoje, mas comprometer a aposentadoria e, em alguns regimes, afetar a tributação da própria empresa.
Como encontrar a combinação certa
Não existe uma fórmula única. A escolha depende do faturamento, do regime tributário e do objetivo de cada sócio. Alguns pontos ajudam a orientar a decisão:
- Defina o pró-labore com base na função real do sócio, considerando o mercado e a dedicação ao negócio.
- Calcule o lucro disponível após impostos, custos fixos e reserva de caixa para os próximos meses.
- Verifique o regime tributário. No Simples Nacional, por exemplo, a relação entre folha de pagamento e receita pode influenciar o anexo aplicável, o que torna o pró-labore uma variável estratégica.
- Documente tudo. Retiradas sem registro ou sem critério são a principal origem de autuações.
Exemplo prático
Imagine uma empresa com lucro mensal de R$ 30 mil e um sócio que precisa de R$ 15 mil por mês. Ele pode receber um pró-labore compatível com a função e completar o restante em distribuição de lucros, desde que o resultado do período comporte esse valor. Assim, a maior parte da retirada não sofre a mesma carga que incidiria sobre uma folha mais alta, e o sócio mantém uma remuneração formal adequada.
Cuidados para não cair em problemas
Algumas práticas tornam o planejamento mais seguro:
- Mantenha a contabilidade em dia, com balancetes mensais atualizados;
- Não faça retiradas sem lastro no lucro apurado, pois isso pode ser lido como empréstimo ou pró-labore disfarçado;
- Registre em ata ou no contrato social as regras de distribuição;
- Revise a política de retiradas ao menos uma vez por ano, principalmente quando houver mudança de faturamento ou de legislação.
Planejar não é pagar menos de qualquer jeito. É escolher, dentro da lei, a forma de retirada que faz sentido para o negócio e para o patrimônio do sócio.
Conclusão
Pró-labore e distribuição de lucros não são concorrentes, e sim ferramentas complementares. Quando a combinação é definida com critério, o sócio reduz a carga tributária, protege a empresa e mantém sua previdência em dia. Se você ainda retira dinheiro sem um padrão, vale começar pelo mapeamento das suas retiradas atuais. Uma conversa com seu contador pode mostrar rapidamente onde existe espaço para ajustes e quanto isso pode representar no seu resultado anual.